

02 Kasım 2026 Pazartesi
 News
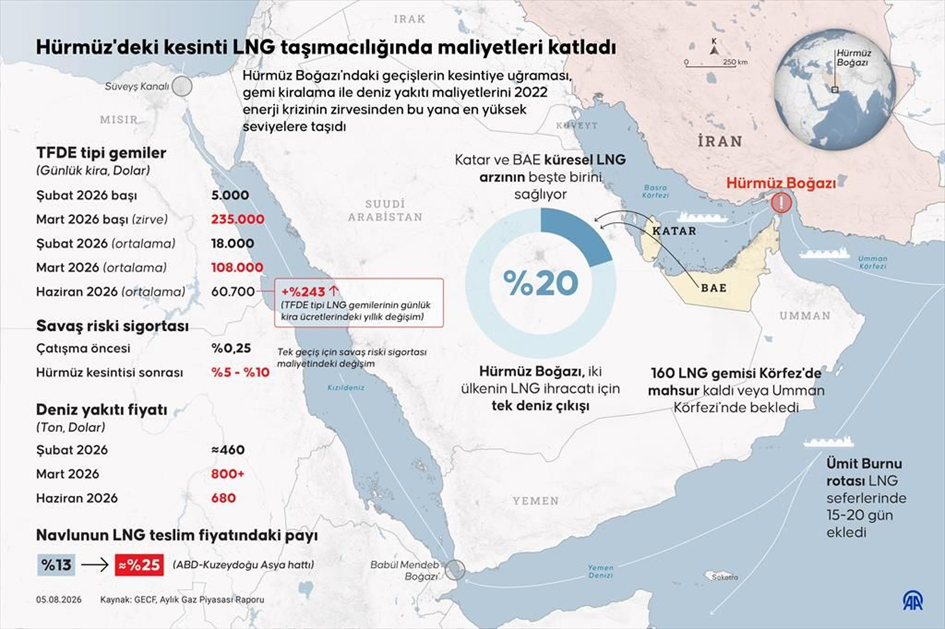
Gaz İhraç Eden Ülkeler Forumunun (GECF) Temmuz 2026 Aylık Gaz Piyasası Raporu’ndan derlenen bilgilere göre, Hürmüz Boğazı’ndaki kesintinin ardından LNG taşımacılığında gemi kiralama, deniz yakıtı ve savaş riski sigortası maliyetlerinde sert artış yaşandı.
Hürmüz Boğazı’nın Katar ve Birleşik Arap Emirlikleri’nin (BAE) LNG ihracatı için tek deniz çıkışı olduğuna işaret edilerek, bu iki ülkenin küresel LNG arzının yaklaşık beşte birini karşıladığı belirtildi. Bu nedenle boğazdaki kesinti, Katar ve BAE kaynaklı sevkiyat kaybını kısa sürede küresel LNG taşımacılığı ve teslimat piyasasına yansıttı.
– Katar ve BAE kaynaklı sevkiyatlar durma noktasına geldi
Gemilerin yeni yük almak üzere yeniden piyasaya dönememesi, spot piyasadaki kullanılabilir gemi kapasitesini daralttı. Kızıldeniz ve Süveyş Kanalı güzergahındaki güvenlik riskleri de LNG gemilerinin Ümit Burnu çevresindeki daha uzun rotalara yönelmesine neden oldu.
Rapora göre, bu rota değişikliği, Atlantik Havzası ile Asya-Pasifik arasındaki LNG seferlerine 15 ila 20 gün ekledi. Gemilerin daha uzun süre seferde kalması, aynı miktarda LNG’nin taşınması için daha fazla gemiye ihtiyaç duyulmasına ve spot piyasadaki kapasitenin azalmasına yol açtı.
Süveyş Kanalı’nı kullanan LNG gemisi sayısı 2021’de 509 iken 2025’te 140’a geriledi. Aynı dönemde Panama Kanalı’nı kullanan LNG gemisi sayısı da 251’den 32’ye düştü. Böylece Ümit Burnu, küresel LNG ticaretinde başlıca alternatif güzergahlardan biri haline geldi.
Günlük gemi kiralama bedeli 235 bin dolara çıktı
Kullanılabilir gemi kapasitesindeki daralmanın ardından üç yakıtlı dizel-elektrik (TFDE) tipi LNG gemilerinin günlük spot kiralama bedeli, şubat başındaki 5 bin dolardan mart başında 235 bin dolara yükseldi.
TFDE tipi gemilerin aylık ortalama günlük kiralama bedeli şubattaki 18 bin dolardan martta 108 bin dolara çıktı. Buhar türbinli gemilerin aylık ortalama günlük kirası ise aynı dönemde 3 bin dolardan 50 bin dolara yükseldi.
Ümit Burnu’na yönelen gemilerin yakıt ikmal talebini sınırlı sayıdaki limanda yoğunlaştırması da deniz yakıtı primlerinin yüksek kalmasında etkili oldu.
Tek geçişin savaş riski sigortası 25 milyon dolara ulaştı
Hürmüz Boğazı’ndaki güvenlik riskleri, LNG taşımacılığının sigorta maliyetlerini de önemli ölçüde artırdı. Çatışmalar öncesinde geminin gövde ve makine değerinin ortalama yüzde 0,25’i düzeyinde olan ek savaş riski primi, Hürmüz Boğazı geçişlerinde yüzde 5 ila yüzde 10 aralığına yükseldi. Böylece 250 milyon dolar değerindeki bir LNG gemisinin Hürmüz Boğazı’ndan tek geçişi için savaş riski sigortası maliyeti 25 milyon dolara kadar çıktı. LNG yüklerine yönelik sigorta primleri de çatışmaların en yoğun döneminde kargo değerinin yüzde 10 ila yüzde 20’sine ulaştı.
GECF, 2030’a kadar küresel ölçekte yaklaşık 250 milyon ton/yıl yeni LNG sıvılaştırma kapasitesinin devreye alınmasını bekliyor.
Kaynak: https://www.gecf.org/
 News
2026 yılı Eylül ayında geçen yılın aynı ayına göre; ihracat %15,4 oranında artışla 25 milyar 976 milyon dolar, ithalat %5,9 oranında artışla 31 milyar 208 milyon dolar oldu. 2026 yılı Ocak-Eylül döneminde ise, ihracat %5,2 oranında artışla 210 milyar 973 milyon dolar, ithalat %5,4 oranında artışla 281 milyar 998 milyon dolar olarak gerçekleşti.
Artan maliyetlerle uğraşan ihracatçı döviz kuru nedeniyle AB pazarında rekabet gücünü kaybederken, Türkiye’nin küresel ihracattan aldığı payın son iki yılda yüzde 1,08’den yüzde 0,98’e geriledi. Buna bir de ABD’nin kotaları sonrası Çin’in 350 milyar dolarlık ürün hacmini Türkiye’nin ana pazarlarına kaydırması, pazardaki fiyat baskısını artırdı.
Schengen uygulamasının 1995’te 7 ülke ve 1,6 milyon kilometrekareyle başlayıp Romanya ve Bulgaristan’ın katılımıyla 29 ülke ve 4,5 milyon kilometrekareye ulaştı.
| GÜMRÜK İDARELERİNE GÖRE TOPLAM GİRİŞ ÇIKIŞ YAPAN ARAÇ SAYILARI | |||||
| Rapor Tarihi: 07.09.2026 | |||||
| Gümrük İdaresi | YÖN | 2019 | 2026 | ||
| Toplam Araç | Pay (%) | Toplam Araç | Pay (%) | ||
| GELEN | 1.159.112 | 30,37% | 1.000.654 | 29,60% | |
| KAPIKULE | GİDEN | 1.101.335 | 28,81% | 895.144 | 26,81% |
| TOPLAM | 2.260.447 | 29,59% | 1.895.798 | 28,21% | |
| GELEN | 303.119 | 7,94% | 310.390 | 9,18% | |
| HAMZABEYLİ | GİDEN | 315.913 | 8,27% | 355.507 | 10,65% |
| TOPLAM | 619.032 | 8,10% | 665.897 | 9,91% | |
| GELEN | 340.853 | 8,93% | 323.101 | 9,56% | |
| İPSALA | GİDEN | 333.950 | 8,74% | 302.460 | 9,06% |
| TOPLAM | 674.803 | 8,83% | 625.561 | 9,31% | |
Trakya Gümrük ve Dış Ticaret Bölge Müdürlüğü’ne bağlı gümrük kapılarımız tablo da görüldüğü gibi Türkiye’nin ihracat ve ithalatındaki kara kapılarımız içindeki payı toplamda en yüksek kapılarımızdır.
Kara sınır kapılarımıza getirene kadar sorunlarla boğuşurken bu da yetmezmiş gibi sınır altyapısı yetersiz kaldı ve Bulgaristan Kapitan Andreevo Kapısı’ndaki yenileme çalışmaları kapasiteyi günlük 250- 300 araç düşürdü. Araçların Hamzabeyli’ye yönelmesiyle kuyruklar 16 kilometreyi, bekleme süreleri 248 saati (10 gün) buldu. Araç başı günlük kayıp 200 Euro’ya ulaştı. Dereköy Kapısı 3,5 ton altı araçlara açılarak günde 100-150 araç tahliye edilirken, yalnızca TIR’lara hizmet verecek yeni sınır kapısının devreye girmesinin 2-3 yıl sürebileceği belirtildi.
Şoförlerin Schengen 90/180 kuralı, Schengen bölgesinde kısa süreli kalışları düzenleyen temel kuraldır. Aşıldığı durumda sınır kapısında geri çevrilme, gelecekteki vize başvurularında ret riski artışı, Schengen bölgesine geçici veya kalıcı giriş yasağı ve para cezasıdır.
Hamzabeyli’de randevulu sıra sisteminegeçilmesi konusunda mutabakat sağlanması çözüme bir nebze de olsa katkı sağlayacakken SRC-3 belgeli profesyonel sürücülere uzun süreli vize verilmeli ve 90 gün kuralından muafiyet, günde 500 geçiş belgesi (dozvola) tüketen sektör için bu geçiş belgesinin sayısının arttırılması gerekmektedir.
Asya ile Avrupa’yı birbirine bağlayan Orta Koridor’un lojistik açıdan Türkiye üzerinden geçmesi yeterli mi?
Kaynak :
https://www.dunya.com/ihracat/ihracatci-tedavi-icin-acil-3u-1-arada-istiyor-haberi-844770
https://www.lojiport.com/hamzabeylide-yeni-donem-basliyor-sira-cilesine-randevu-nesteri-120304h.htm
 News
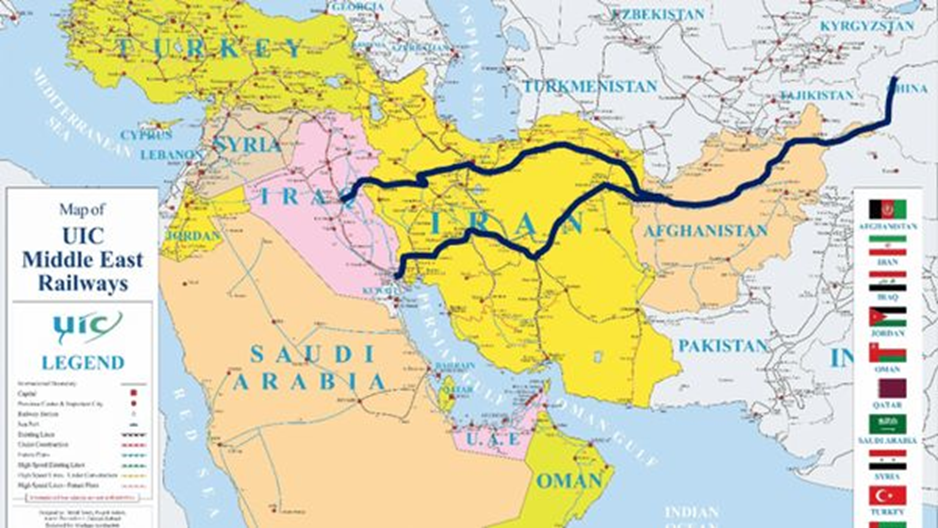
Son birkaç hafta içinde, bölgesel ticaret ve lojistiği yeniden şekillendirme potansiyeline sahip üç büyük demiryolu gelişimi bulunmaktadır:
✅ İran üzerinden Pekin’den Afganistan’a ilk doğrudan yük treninin gelişi,
✅ Herat–Mazar-i-Şerif Demiryolu’nun inşaatının başlatılması,
✅ İran ve Irak arasında, demiryolu ağlarını Khosravi–Khanaqin koridoru üzerinden bağlamak için anlaşmanın imzalanması ve Şalamçe–Basra Demiryolu’nda ilerlemeye devam edilmesi.
Çin, Afganistan, İran, Irak ve nihayetinde Akdeniz’i birbirine bağlayabilecek Doğu-Batı demiryolu koridorunun kademeli gelişimini temsil etmektedir.
Khaf–Herat Demiryolu Koridoru’nun hızlı büyümesi, bu güzergahın sınır projesinin ötesine geçip, operasyonel ve ticari açıdan önemli bir ticaret koridoruna dönüştüğünü de göstermektedir. Ancak küresel deneyim, altyapının tek başına başarılı bir koridor oluşturmadığını gösteriyor. Rekabetçi transit, verimli sınır prosedürleri, uyumlu gümrük operasyonları, dijital entegrasyon, rekabetçi fiyatlandırma ve güvenilir taşıma hizmetlerine de aynı şekilde bağlıdır.
Eksik halkalar tamamlanır ve etkili bölgesel iş birliğiyle desteklenirse, İran Doğu ve Batı Asya arasında stratejik bir geçiş köprüsü olarak konumunu güçlendirebilir, daha fazla bağlantı, tedarik zinciri dayanıklılığı ve çeşitlendirilmiş ticaret yolları sunabilir.
Bugün, ülkeler arasındaki rekabet artık sadece yeni ulaşım altyapısı inşa etmekle ilgili olmayıp verimli, güvenilir ve ticari açıdan cazip ticaret koridorları yaratmakla ilgilidir.
 News
Türkiye Beyaz Eşya Sanayicileri Derneği(TÜRKBESD), 1986 yılında sektörün önde gelen beyaz eşya firmalarının bir araya gelmesi ile Beyaz Eşya Sanayicileri Derneği (BESD) olarak kurulmuştur. 1999 yılında, derneğin Avrupa Birliği sektör üst kuruluşu olan APPLİA (Home Appliance Europe)’ ya üye olması üzerine Bakanlar kurulu kararı ile Türkiye adını kullanma izni almış, Türkiye Beyaz Eşya Sanayicileri Derneği (TÜRKBESD) olarak adını değiştirmiştir.
Türkiye, %7’lik üretim hacmiyle Avrupa’nın birinci, dünyanın ise en büyük ikinci beyaz eşya üretim merkezi konumunda yer alıyor. 2025 yılı itibarıyla yıllık 29 milyon adetlik üretim hacmine sahip olan beyaz eşya sektörü, 60 bin kişiye doğrudan, 600 bin kişiye ise dolaylı istihdam sağlıyor.
2025 yılında 20,2 milyon adet ihracat gerçekleştiren sektör, küresel piyasalardaki rekabetçiliğini artırmak amacıyla Ar-Ge, dijital dönüşüm ve yeşil dönüşüm yatırımlarını sürdürüyor.
TÜRKBESD’in verilerine göre, 2026 yılının ilk yarısında 6 ana ürün grubunda iç satışlar, geçen yılın aynı dönemine kıyasla %7 geriledi. İhracatta son yıllarda gözlemlenen gerileme trendi devam ederken, 2026 yılının ilk yarısında ihracat bir önceki yılın aynı dönemine göre %19 azaldı. İhracattaki düşüş üretim adetlerine de yansırken üretim miktarı geçen yılın aynı dönemine göre %15 geriledi. Toplam satışlar ise %15 düşüşle 13.026.952 adet olarak gerçekleşti. Haziran ayı özelinde ise geçen yılın aynı ayına göre iç satışlarda %15, ihracatta %11 daralma yaşanırken üretim aynı seviyede kaldı. Toplam satışlar ise %12 gerileyerek 2.033.470 adet olarak kaydedildi.
Sektörün temel girdilerinden biri olan yassı çelik ürünlerine ilişkin anti-damping soruşturmalarının yüksek vergilerle sonuçlanması, üreticilerin maliyet yapısını doğrudan ve olumsuz biçimde etkilemektedir. Bu da ihracat rekabetçiliğini etkilemektedir.
Üretim ve ihracattaki daralmada küresel talepteki zayıflama ve ihracat pazarlarındaki belirsizlikler beyaz eşya üretimini giderek zayıflatacaktır.
Kaynak:https://www.turkbesd.org/haber/turkbesd-basin-bulteni31-temmuz-2026/
 News
Enerji Enstitüsü’nün 2026 Dünya Enerji İstatistikleri Raporu’ndan alınmıştır. Bu rapor, 2025 yılı boyunca birincil kömür tüketimini ekzajoule (EJ) cinsinden ölçmektedir. 2025 yılındaki kömür tüketimine göre sıralayarak Asya’nın küresel talebe olan etkisinin boyutunu ortaya koyuyor.
| Ülke | Dünya payı (2025) | |
| 1 | Çin | 55,60% |
| 2 | Hindistan | 13,90% |
| 3 | Amerika Birleşik Devletleri | 5,30% |
| 4 | Endonezya | 3,10% |
| 5 | Japonya | 2,60% |
| 6 | Güney Afrika | 2,20% |
| 7 | Rusya | 2,10% |
| 8 | Güney Kore | 1,70% |
| 9 | Vietnam | 1,50% |
| 10 | Türkiye | 1,10% |
Çin, 2025 yılında 92,2 exajoule kömür tüketimiyle dünyanın en büyük kömür tüketicisi olmaya devam etmektedir. Bu miktar Hindistan’ın toplam tüketiminin dört katından fazladır. Çin’in aşırı yüksek talebi, ülkenin elektrik sisteminin, sanayi tabanının ve kömüre bağımlı imalat sektörlerinin büyüklüğünü yansıtmaktadır. Hindistan 23,1 EJ ile ikinci sırada yer alırken küresel tüketimin yaklaşık %14’ünü oluşturmaktadır. Çin ve Hindistan birlikte dünya genelinde kullanılan tüm kömürün yaklaşık %70’ini tüketiyor; bu da kömürün büyüyen ekonomilerinin enerji kaynağı olarak oynadığı merkezi rolü vurgulamaktadır.
Amerika Birleşik Devletleri 8,7 EJ ile üçüncü sırada yer alırken, onu 5,2 EJ ile Endonezya ve 4,4 EJ ile Japonya takip etmektedir. Bu üç ülke birlikte Çin’in toplam tüketiminin beşte birinden daha azını tüketmektedir. Endonezya ve Vietnam, artan elektrik talebini karşılamak için kömürle çalışan üretim kapasitelerini genişlettikleri için 2015’ten bu yana kömür tüketimlerini iki kattan fazla artırmışlardır.
Almanya, Polonya ve Çekya, Avrupa’nın en büyük kömür tüketicileri arasında yer almaya devam ediyor, ancak diğer Avrupa ülkelerinin çoğu küresel talebin yalnızca küçük bir bölümünü karşılamaktadır.
Ülkeler yenilenebilir enerjiye büyük yatırımlar yapsa da, kömür hala dünyanın en büyük elektrik üretim kaynağı olmaya devam etmektedir.